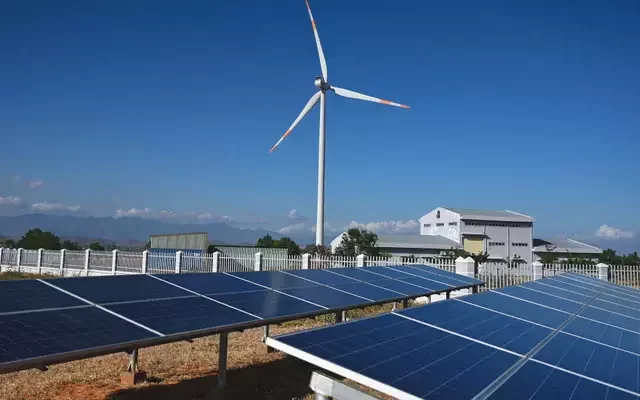
Bối cảnh chuyện đổi năng lượng toàn cầu là xu thế chung ở thế kỷ XXI, với mục tiêu đảm bảo an ninh năng lượng và giảm phát thải carbon để giảm thiểu tác động của biến đổi khí hậu. Sự chuyển dịch từ dạng năng lượng truyền thống như năng lượng sinh khối (biomass), năng lượng hóa thạch (khí đốt, dầu mỏ,...) sang các dạng năng lượng tái tạo như năng lượng gió, mặt trời, thủy triều, sóng, địa nhiệt,...
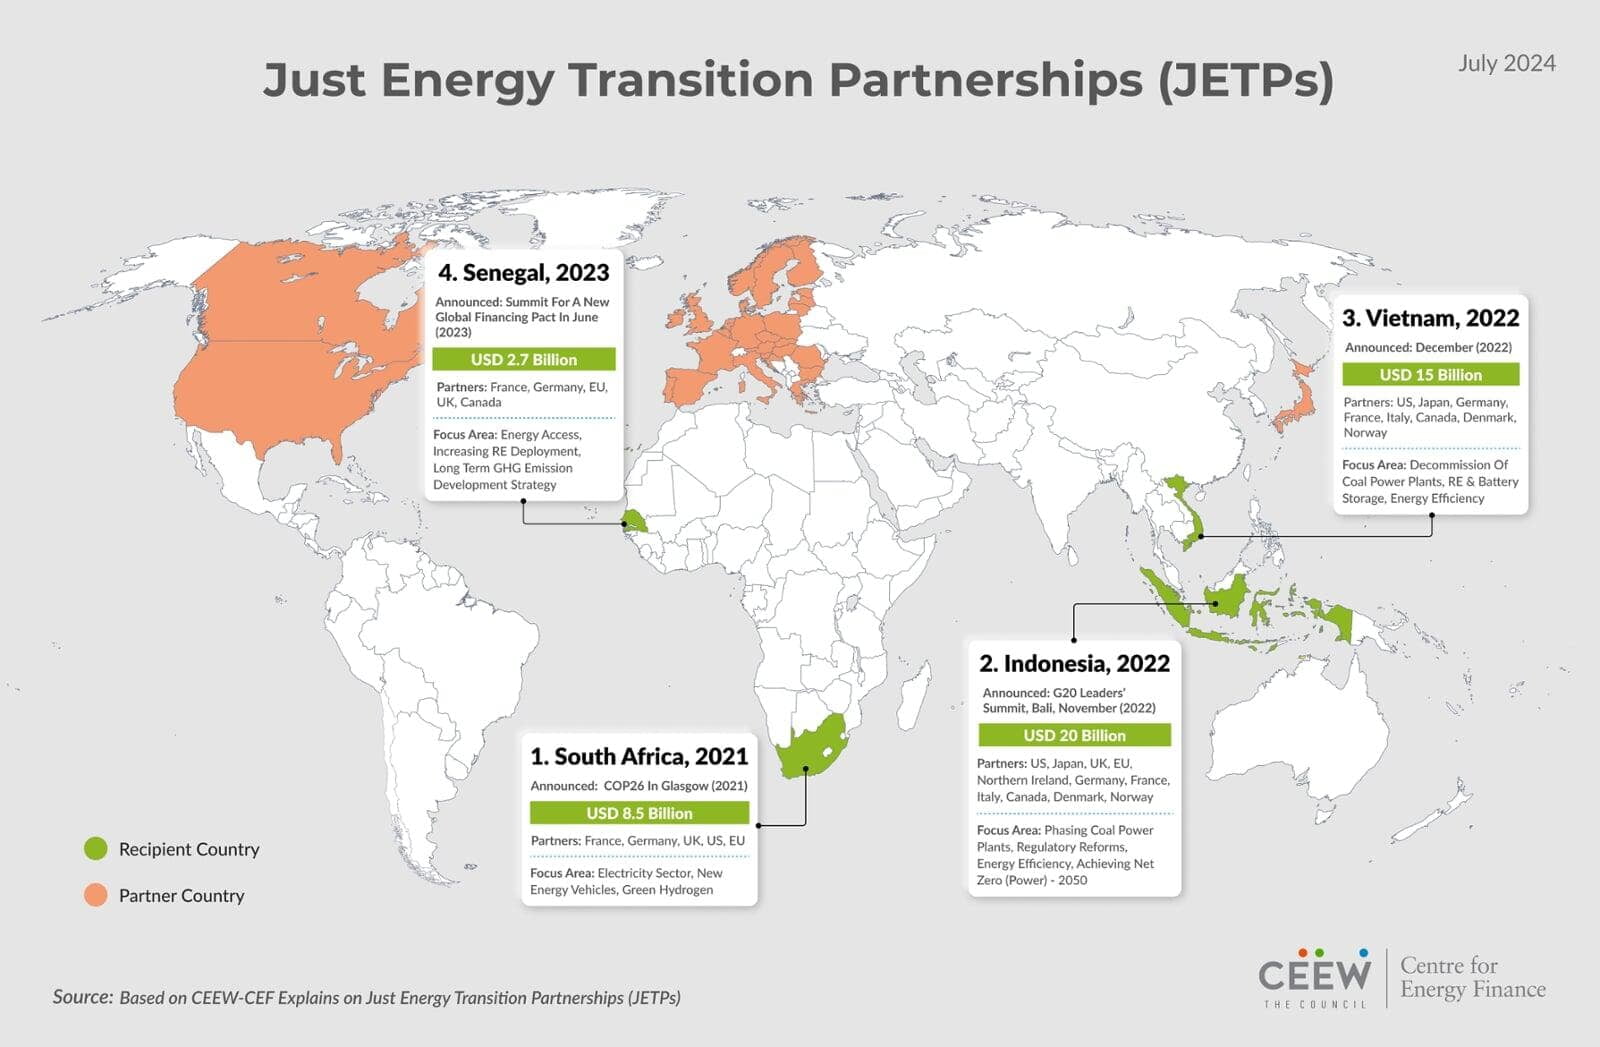
Trong chiến lược Hedging, quốc gia không lựa chọn nghiêng hẳn về một cường quốc mà đa dạng hóa quan hệ và duy trì hợp tác với nhiều đối tác để phân tán rủi ro, đồng thời tối đa hóa lợi ích. JETP là một ví dụ cho cách tiếp cận này trong lĩnh vực chuyển dịch năng lượng. Thông qua JETP, Việt Nam và Indonesia huy động nguồn lực từ nhiều đối tác quốc tế, trong đó có Mỹ, Nhật Bản và các nước châu Âu, nhằm hỗ trợ giảm phụ thuộc vào than và thúc đẩy chuyển dịch năng lượng. Just Energy Transition Partnership (JETP - Đối tác Chuyển dịch Năng lượng Công bằng) là cơ chế hợp tác giữa các quốc gia đang phát triển và nhóm đối tác quốc tế nhằm huy động tài chính, công nghệ và hỗ trợ chính sách cho quá trình chuyển dịch năng lượng, đặc biệt là giảm phụ thuộc vào than và thúc đẩy chuyển dịch công bằng. Trong ASEAN, Indonesia và Việt Nam lần lượt thiết lập JETP với Nhóm Đối tác Quốc tế (IPG) vào năm 2022, với các cam kết tài chính ban đầu lần lượt là 20 tỷ USD và 15 tỷ USD. Các thỏa thuận này huy động sự tham gia của nhiều đối tác, trong đó có Mỹ, Nhật Bản, các nước châu Âu và các tổ chức tài chính quốc tế.
JETP không chỉ là một cơ chế tài chính cho chuyển dịch năng lượng mà còn tạo ra một không gian hợp tác đa đối tác, cho phép Việt Nam và Indonesia tiếp nhận nguồn lực từ nhiều bên mà không phải phụ thuộc hoàn toàn vào một quốc gia riêng lẻ. Việc cùng lúc duy trì hợp tác với Mỹ, Nhật Bản và các nước châu Âu thông qua JETP cho thấy cách tiếp cận đa dạng hóa đối tác trong một lĩnh vực có ý nghĩa chiến lược như năng lượng. Do đó, JETP có thể được xem là một biểu hiện cụ thể của ngoại giao cân bằng trong lĩnh vực chuyển dịch năng lượng: thông qua việc duy trì và đa dạng hóa quan hệ với nhiều đối tác, các quốc gia ASEAN có thể mở rộng nguồn lực cho phát triển và giảm rủi ro từ việc phụ thuộc vào một đối tác duy nhất.
2. Ngoại giao cân bằng và đa dạng hóa đối tác trong chuyển dịch năng lượng qua trường hợp Việt Nam và Indonesia
2.1. Việt Nam: Đa dạng hóa đối tác trong phát triển năng lượng tái tạo
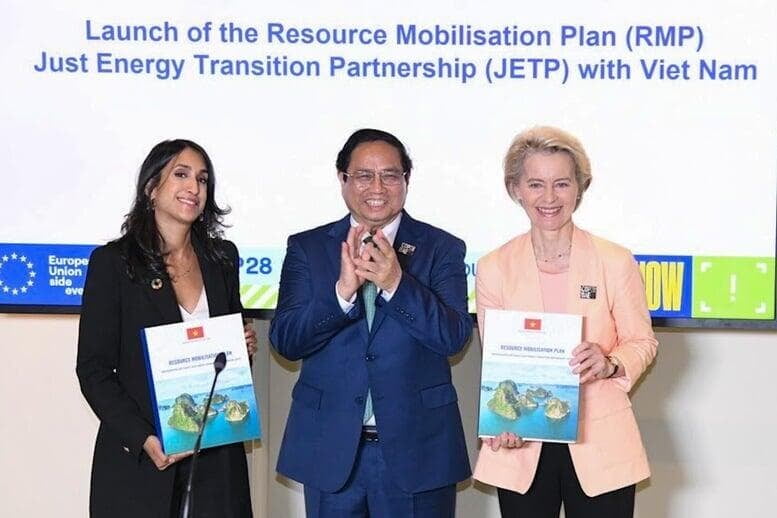
Việt Nam là một trường hợp tiêu biểu cho việc sử dụng hợp tác quốc tế để thúc đẩy chuyển đổi năng lượng, đồng thời duy trì khả năng chủ động trong hoạch định chính sách năng lượng. Tháng 12/2022, Việt Nam và Nhóm Đối tác quốc tế (International Partners Group - IPG) thiết lập Quan hệ Đối tác Chuyển dịch Năng lượng Công bằng (JETP). Theo Tuyên bố chính trị, các đối tác cam kết huy động ban đầu ít nhất 15,5 tỷ USD trong vòng 3-5 năm, bao gồm 7,75 tỷ USD từ nguồn tài chính công của IPG và ít nhất 7,75 tỷ USD tài chính tư nhân được huy động thông qua Liên minh Tài chính Glasgow vì Mức phát thải ròng bằng 0 (Glasgow Financial Alliance for Net Zero - GFANZ). IPG gồm Liên minh châu Âu, Vương quốc Anh, Pháp, Đức, Hoa Kỳ, Italy, Canada, Nhật Bản, Na Uy và Đan Mạch.
JETP của Việt Nam hướng tới đồng thời nhiều mục tiêu: giảm phát thải của ngành điện, hạn chế sự phụ thuộc vào nhiên liệu hóa thạch, phát triển năng lượng tái tạo và huy động nguồn lực cho quá trình chuyển đổi năng lượng. Tuyên bố JETP đặt mục tiêu nâng tỷ trọng năng lượng tái tạo lên ít nhất 47% vào năm 2030, đồng thời giới hạn công suất điện than ở mức 30,2 GW và đưa phát thải cao nhất của ngành điện xuống 170 triệu tấn CO₂ tương đương Kế hoạch huy động nguồn lực cũng tập trung vào các lĩnh vực như điện gió ngoài khơi, điện mặt trời, hệ thống lưu trữ năng lượng, lưới điện và phát triển công nghiệp năng lượng tái tạo.
Thay vì chỉ dựa vào một nguồn vốn hoặc một đối tác quốc tế, Việt Nam tiếp cận đồng thời nguồn tài chính công, tài chính tư nhân, hỗ trợ kỹ thuật và công nghệ từ nhiều đối tác. Kế hoạch huy động nguồn lực JETP được thiết kế với sự tham gia của nhiều chính phủ, tổ chức tài chính và doanh nghiệp quốc tế, trong đó nguồn vốn công được kỳ vọng đóng vai trò xúc tác để huy động thêm đầu tư tư nhân. Cách tiếp cận này mở rộng các lựa chọn của Việt Nam trong quá trình phát triển năng lượng tái tạo và giảm rủi ro phụ thuộc vào một nguồn lực duy nhất.
2.2. Indonesia: Cân bằng chuyển đổi năng lượng tái tạo và lợi ích than
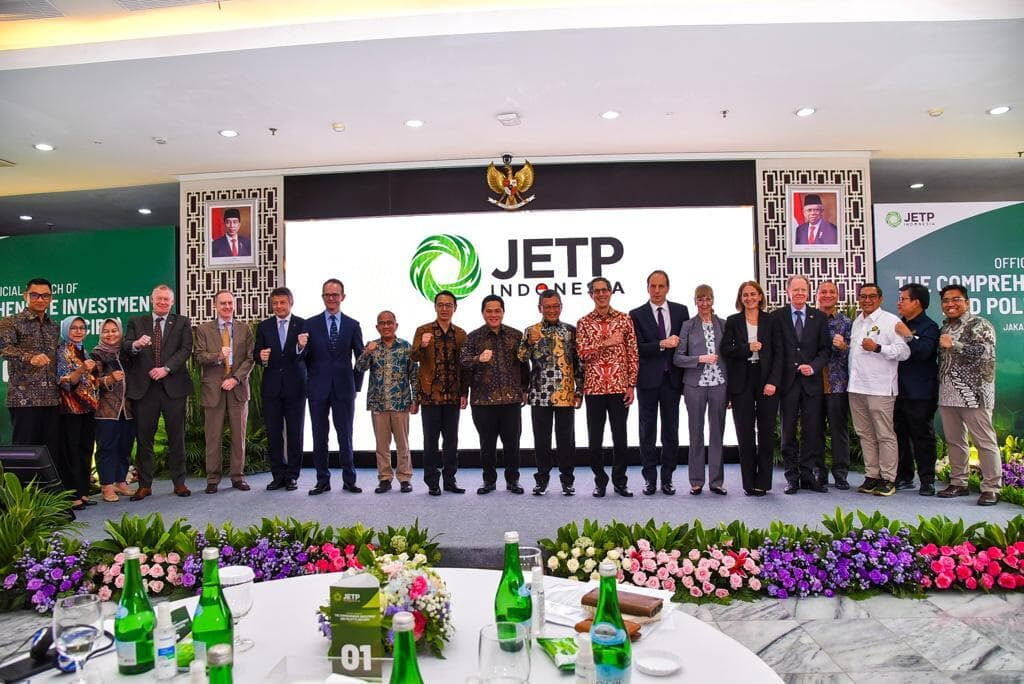
Indonesia không lựa chọn một lộ trình chuyển đổi tức thời mà duy trì tính linh hoạt về thời gian và phương thức chuyển đổi. Một mặt, Indonesia sử dụng JETP để huy động nguồn lực quốc tế cho phát triển năng lượng tái tạo, nâng cấp lưới điện và đẩy nhanh quá trình nghỉ hưu các nhà máy than. Mặt khác, nước này vẫn phải quản lý những lợi ích kinh tế và yêu cầu an ninh năng lượng gắn với hệ thống than hiện hữu. CIPP thậm chí xác định “lộ trình loại bỏ than đá có quản lý”, là một trong những lĩnh vực đầu tư trọng tâm của JETP.
Indonesia có thể được xem là trường hợp tập trung vào việc dung hòa, cân bằng giữa các mục tiêu hoặc lợi ích có khả năng xung đột/đối lập nhau. Nếu Việt Nam nổi bật ở việc đa dạng hóa nguồn vốn, công nghệ và đối tác, Indonesia thể hiện rõ hơn việc cân bằng giữa các mục tiêu có khả năng xung đột: phát triển năng lượng tái tạo, giảm phát thải, bảo đảm an ninh năng lượng và quản lý những lợi ích kinh tế gắn với than. Chiến lược này cho phép Indonesia tránh phải lựa chọn ngay lập tức giữa than và năng lượng tái tạo, mà duy trì một quá trình chuyển tiếp theo từng giai đoạn.
Vì vậy, trường hợp Indonesia cho thấy chiến lược Ngoại giao cân bằng linh hoạt không chỉ được thực hiện thông qua việc đa dạng hóa quan hệ với các đối tác quốc tế mà còn thông qua duy trì nhiều lựa chọn chính sách trong nước, đặc biệt là về tốc độ chuyển đổi từ than sang năng lượng tái tạo.
TÀI LIỆU THAM KHẢO
TS Hoàng Thị Tuấn Oanh, Ths Hoàng Thanh Tâm. Các mô hình của các nước tầm trung và nước nhỏ ứng phó cạnh tranh nước lớn. <https://lyluanchinhtri.vn/cac-mo-hinh-cua-cac-nuoc-tam-trung-va-nuoc-nho-ung-pho-canh-tranh-nuoc-lon-13733.html>
Kuik, C.-C. (2021). Getting hedging right: A small-state perspective. China International Strategy Review, 3, 300–315
TS. Nguyễn Thu Hà (30/3/2026). Asean trong bối cảnh phân cực toàn cầu: Từ trung lập truyền thống đến trung lập chọn lọc. Thông tin Khoa học chính trị. <http://khoahocchinhtri.hcma.vn/Content/asean-trong-boi-canh-phan-cuc-toan-cau-tu-trung-lap-truyen-thong-den-trung-lap-chon-loc-84010>
Từ điển Britannica, Biofuel, https://www.britannica.com/technology/biofuel
Phong Sơn (10/6/2026). ASEAN và vấn đề an ninh năng lượng trong bối cảnh mới. Petro Times - Tạp chí hội Dầu khí Việt Nam <https://petrotimes.vn/asean-va-van-de-an-ninh-nang-luong-trong-boi-canh-moi-742121.html>
Tim Cocks và cộng sự. 7/3/2025. US withdraws from plan to help major global polluters move from coal. Reuters. <https://www.reuters.com/sustainability/climate-energy/us-withdrawing-plan-help-major-polluters-move-coal-sources-2025-03-05/>
UK Government, Political Declaration on Establishing the Just Energy Transition Partnership with Viet Nam, 14/12/2022,<https://www.gov.uk/government/publications/vietnams-just-energy-transition-partnership-political-declaration/political-declaration-on-establishing-the-just-energy-transition-partnership-with-viet-nam>
European External Action Service (EEAS), Launch of the Resource Mobilisation Plan for the Just Energy Transition Partnership with Viet Nam, 1/12/2023. <https://www.eeas.europa.eu/jetp-rmp-launch_en>
European External Action Service (EEAS), Launch of the Resource Mobilisation Plan for the Just Energy Transition Partnership with Viet Nam, 1/12/2023. <https://www.eeas.europa.eu/jetp-rmp-launch_en>
Government of Indonesia & International Partners Group, Comprehensive Investment and Policy Plan (CIPP), 2023, <https://pathways.rmi.org/pathway/JETP-CIPP-2023>
ASEAN Centre for Energy (ACE), The 8th ASEAN Energy Outlook, 2024. <https://aseanenergy.org/publications/the-8th-asean-energy-outlook/>
ASEAN Centre for Energy (ACE), ASEAN Capacity Building Roadmap on Energy Investment 2025, 2025. <https://aseanenergy.org/publications/asean-capacity-building-roadmap-on-energy-investment-2025>
ASEAN Centre for Energy (ACE), Accelerating Clean Energy Investment in ASEAN: Policy Options, 2024. <https://aseanenergy.org/publications/accelerating-clean-energy-investment-in-asean-policy-options/>
Zainab Malaika. ASEAN Needs a Hedging Code, Not Just Hedging Instincts. Modern Diplomacy, 9 July 2026. <https://moderndiplomacy.eu/2026/07/09/asean-needs-a-hedging-code-not-just-hedging-instincts/>